
Después del dólar: ¿moneda de reserva o moneda de inversión?

Adam Tooze
21/09/2026
Compartir: FacebookTwitterTelegram
«El dólar es la moneda de reserva del mundo. Pero esto no puede durar. ¿Qué ocurrirá después?»
He perdido la noción de cuántas veces me he enfrentado a preguntas formuladas de esta manera. Es una invitación a la «ficción«, a imaginar los cambios en el orden financiero global que deben, «seguramente», ser resultado del «declive de Estados Unidos», etc.
Por supuesto, deberíamos pensar en el futuro y en el declive de Estados Unidos. Pero lo que es engañoso sobre este enfoque, es la suposición de que el papel principal del dólar en este momento es ser una «moneda de reserva». Eso depende, como su nombre indica, de que los responsables políticos de las principales economías de todo el mundo acumulen reservas. Eso fue cierto a principios de la década de 2000. Y dado el tamaño de los desequilibrios globales, las reclamaciones netas siguen cambiando de manos a nivel internacional. Pero han pasado muchas cosas en el mundo de las finanzas globales durante la última generación. Y en comparación con principios de la década de 2000, uno de los cambios más dramáticos es que la acumulación de reservas oficiales se ha desacelerado bruscamente. Este cambio, que ocurrió a mediados de la década de 2010, emerge maravillosamente en los gráficos de Karl Schamotta, cuyo trabajo quiero destacar en esta publicación junto con el del viejo amigo de Chartbook, Brad Setser.
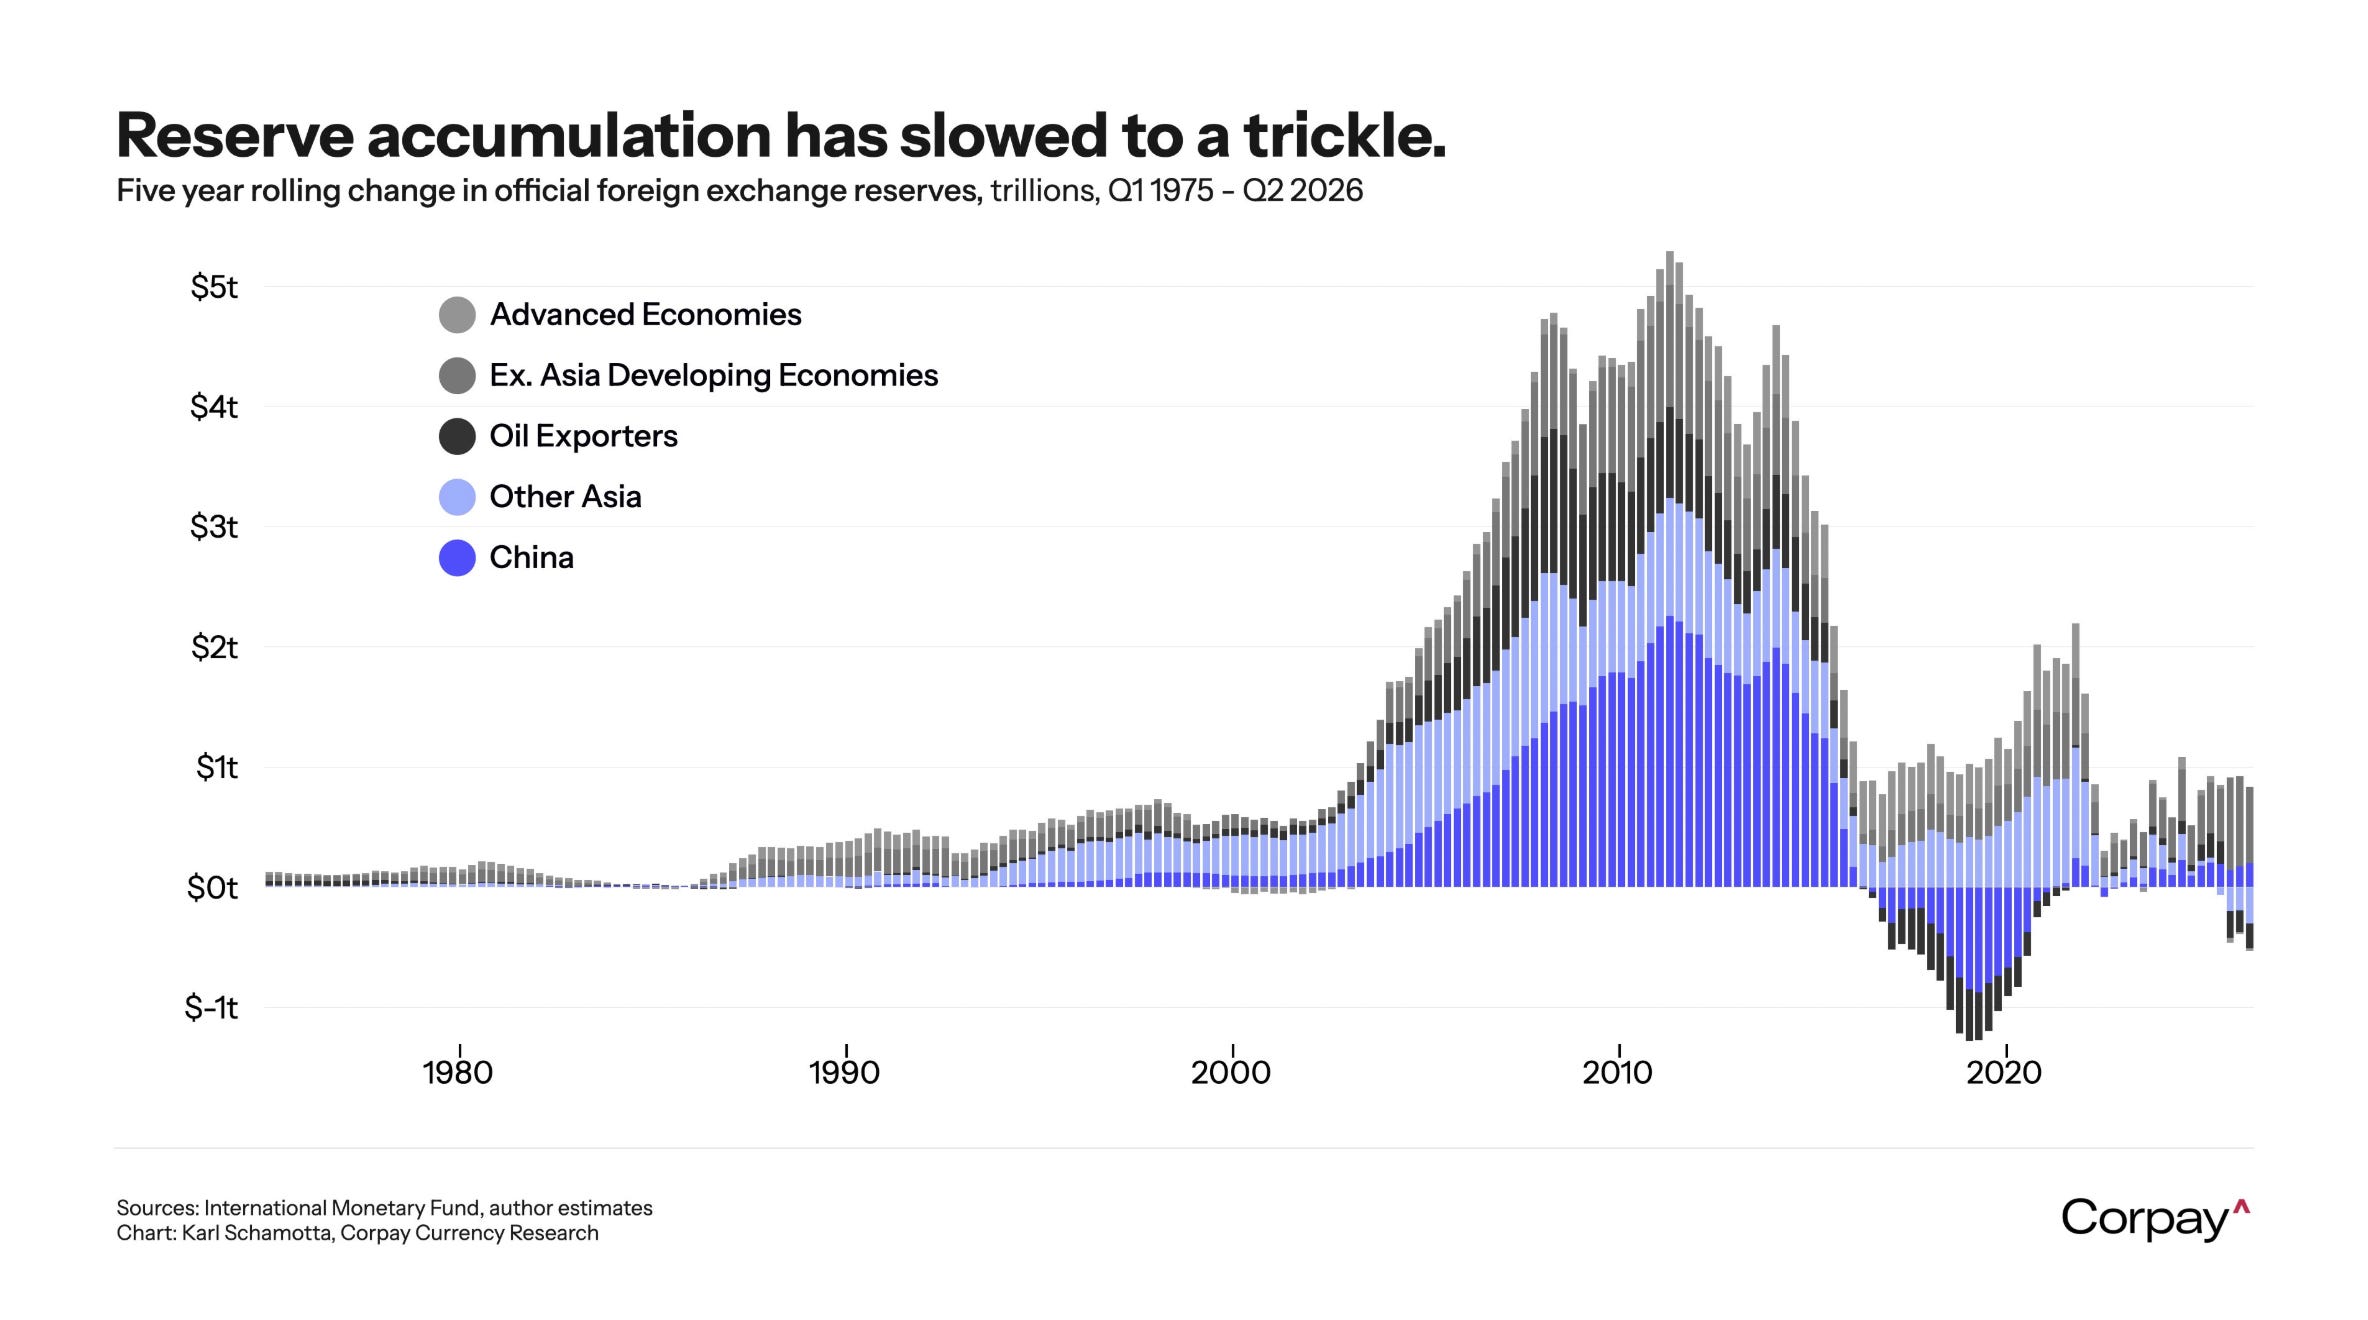
Este gran gráfico de Schamotta destaca el peligro de hablar en 2026 sobre las monedas de reserva global como si todavía estuviéramos en la década de 2000. De hecho, el período desde principios de la década de 2000 hasta mediados de la de 2010 fue en realidad, tanto en comparación con las décadas anteriores como con la década posteriores, extremadamente inusual. Ser «moneda de reserva», en el sentido de ser la moneda y emisor de activos en la que los gerentes de reservas oficiales de todo el mundo acumulan abiertamente sus billones, no es una estructura histórica que pueda darse por sentada. No es así como el dólar funcionó generalmente después de 1945. No es así como funcionaba la libra esterlina en los tiempos anteriores. Y no hay ninguna razón particular para esperar que el modelo de la década de 2000 se aplique a alguna otra moneda en un futuro próximo. Ser una moneda de reserva en el sentido de la década de 2000 parece haber sido una configuración históricamente única condicionada por las respuestas defensivas a la hiperglobalización por parte de los mercados emergentes, los exportadores asiáticos, los petroestados y China.
Como señaló Brad Setser en un comentario sobre el gráfico de Schamotta, hay una estrecha correlación en el tiempo con el aumento de la emisión de bonos del Tesoro de los Estados Unidos, el activo en el que se invirtió gran parte de la acumulación de reservas sin precedentes. Desde alrededor de 2015 ha surgido una nueva configuración en la que la emisión del Tesoro continúa, incluso a medida que la acumulación de reservas se estabiliza.

Entonces, ¿cómo llamar al dólar en esta nueva configuración de flujos globales? En publicaciones anteriores sobre las metamorfosis del dólar, y en las páginas del FT, sugerí la noción del «dólar de ganancias«. Schamotta sugiere llamarlo una moneda de «cartera» o «financiación».

La clave, como muestra Brad Setser en otro excelente gráfico, es que las compras netas de activos estadounidenses por parte de los extranjeros han cambiado decisivamente desde principios de la década de 2020 hacia la financiación de las empresas de Estados Unidos, no hacia el gobierno de los Estados Unidos.

Así que volviendo a donde empezamos: la cuestión de qué moneda sucederá al dólar como «moneda de reserva mundial» es engañosa porque supone que la configuración de la década de 2000 es normal. Mientras que, de hecho, fue excepcional. Hoy en día, el dólar ya no funciona como «la moneda de reserva» de la manera en que lo hizo en el período 2000-2015. Hoy en día, los países excedentes como China hacen todo lo posible para ocultar su acumulación de reclamaciones y desviarlas a todo tipo de canales «no oficiales». Acumular reservas como en la década de 2000 sería embarazoso. La función que el dólar desempeña para la economía mundial hoy en día es principalmente servir como medio para la ingeniería financiera compleja a escala global, y además como la puerta de entrada a lo que siguen siendo los mercados financieros más grandes y lucrativos del mundo. Mientras que China, en la década de 2000, fue un actor clave en el mercado de los Tesoros y Agencias como activos seguros, hoy en día, China es, gracias a sus controles de cuentas de capital y a la gestión de la balanza de pagos, excéntrica a los flujos impulsados por las ganancias que dominan la acumulación extranjera de reclamaciones en dólares. En este sentido también, el sistema del dólar ha cambiado. En comparación con la década de 2000, se ha vuelto más multipolar y «multilógico». En esta diversidad de roles, como insisten Cembalest de JP Morgan, y muchos otros, hay pocas perspectivas de que ningún rival, y mucho menos el yuan, reemplace al dólar en el corto plazo.
historiador inglés que trabaja como profesor en la Universidad de Columbia, director del Instituto Europeo y académico no residente en Carnegie Europe. Pasó seis años en la Universidad de Yale como profesor de Historia Moderna de Alemania y director de Estudios de Seguridad Internacional en el Centro MacMillan de Estudios Internacionales. Mediante sus libros (como Crashed o Shutdown) y su Substack en línea (Chartbook), llega a un público variado de historiadores, inversores, administradores y otros. Fuente:
https://adamtooze.substack.com/p/chartbook-475-after-the-dollar-as?utm